
ثلثا شركات مؤشر "إس آند بي 500" تتراجع أمام أداء المؤشر العام: السوق تحمله فقاعة وحرب
(Two-thirds of S&P 500 is losing to S&P 500)
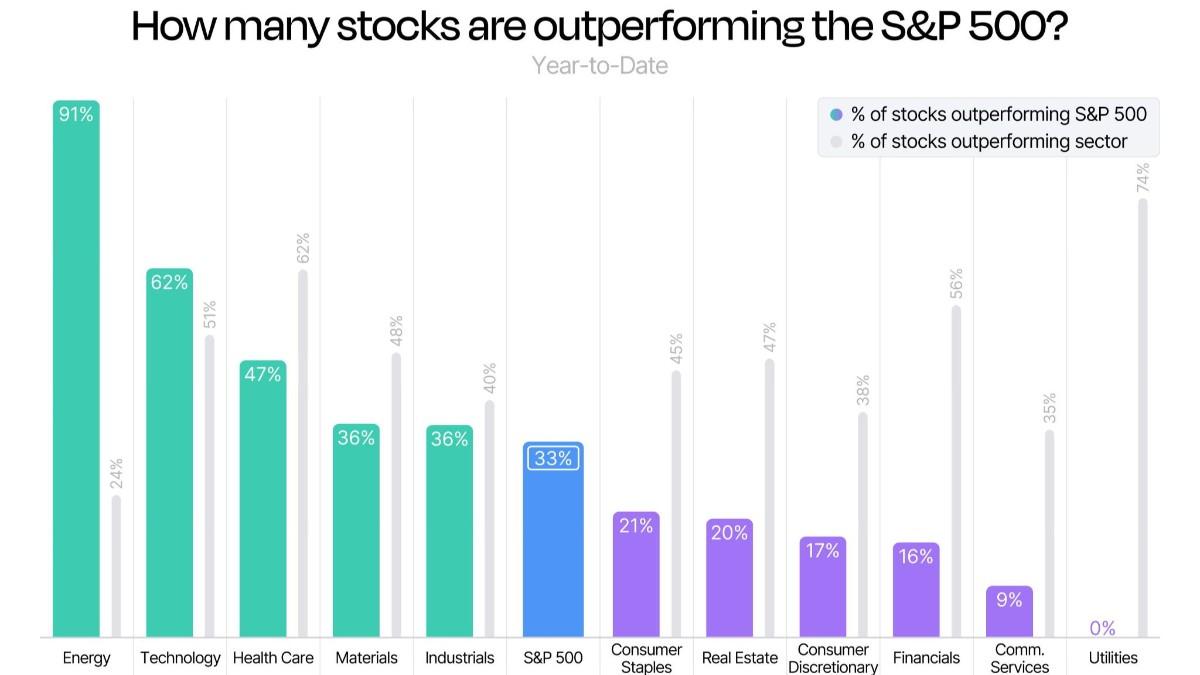
لم تتمكن سوى 33% فقط من شركات المؤشر من التفوق على أدائه الإجمالي هذا العام. وإذا تأملنا في هوية الشركات المتفوقة، سنجد أن قطاع الطاقة يتصدر المشهد بنسبة 91% من شركاته بفضل تداعيات حرب إيران وارتفاع النفط إلى 100 دولار للبرميل، يليه قطاع التكنولوجيا بنسبة 62% مدفوعاً بزخم الاستثمار في الذكاء الاصطناعي (AI Trade). بعد ذلك، تهوي الأرقام تهاوياً حاداً: 21% فقط لقطاع السلع الاستهلاكية الأساسية (Staples)، و20% للعقارات، و17% للسلع الاستهلاكية غير الأساسية، و16% للقطاع المالي، و9% لخدمات الاتصالات، في حين لم تحقق أي شركة مرافق عامة (Utilities) تفوقاً يُذكر.
الرقم الرئيسي الذي يتداوله الجميع بوصفه مؤشراً لـ "أداء السوق" يختزل في حقيقته موضوعين رئيسيين فقط: أحدهما طفرة في الإنفاق الرأسمالي (Capex Boom) أرى أنها باتت متضخمة وفائضة عن الحاجة، والآخر صدمة في المعروض النفطي (Supply Shock) ستتلاشى في اليوم ذاته الذي يتم فيه توقيع اتفاق وقف إطلاق النار. وبمجرد استبعاد هذين العاملين، يتضح أن الشركة الأمريكية النمطية تعيش عاماً متوسطاً وباهتاً، بينما يسجل المؤشر قممًا تاريخية—وهذا أدق تعريف يمكن أن تجده لظاهرة "ضيق اتساع السوق" (Narrow Market Breadth).
لماذا يهمنا هذا الأمر؟
عندما يتفوق سهم واحد فقط من كل ثلاثة أسهم على المتوسط، فهذا يعني أن المؤشر لم يعد يعكس واقع الاقتصاد الحقيقي، بل يعكس مجرد رهانين محددين. وعندما يضيق نطاق السوق إلى هذا الحد، يمكن للمؤشر أن يواصل صعوده اعتماداً على هذين الرهانين حتى يصل إلى نقطة يتعذر عندها الاستمرار؛ والمفارقة أن المسار البياني الحالي يطابق بصورة لافتة ما حدث في عامي 2000 و2007.
وعلى سبيل التحذير: لقد ظل ضيق نطاق السوق مؤشراً غير دقيق لتحديد توقيت التصحيح لعامين متتاليين، كما أن بلوغ تفوق قطاع الطاقة نسبة 91% يعكس واقع أسعار النفط أكثر مما يعبر عن قوة سوق الأسهم. ولكن، إذا كنت تستثمر في المؤشر ظناً منك أنك تمتلك محفظة متنوعة من 500 شركة، فإنك في الحقيقة لا تمتلك سوى قرابة 7 شركات تقنية... وبرميل نفط خام.
المصدر: https://dualityresearch.substack.com
